
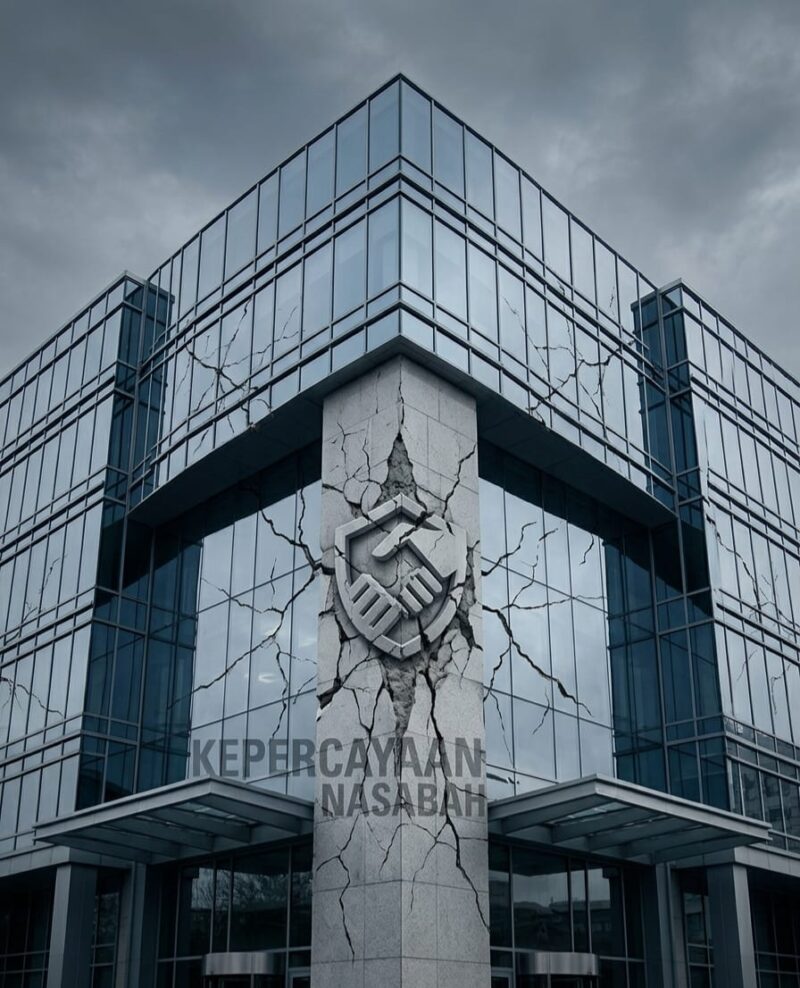
Dalam industri perbankan, kepercayaan adalah komoditas utama yang jauh lebih berharga daripada aset fisik. Risiko reputasi muncul sebagai konsekuensi langsung ketika sebuah bank gagal memenuhi standar kepatuhan, baik terhadap regulasi pemerintah maupun etika bisnis. Sekali saja bank terlibat dalam skandal ketidakpatuhan—seperti kebocoran data nasabah atau keterlibatan dalam pencucian uang—opini publik dapat berubah negatif secara drastis. Sentimen buruk yang meluas di media sosial dan pemberitaan nasional sering kali menjadi awal dari krisis besar yang sulit untuk dikendalikan.
Dampak yang paling nyata dari rusaknya reputasi adalah hilangnya basis nasabah secara masif. Nasabah yang merasa tidak aman akan segera menarik dana mereka (rush) dan berpindah ke bank kompetitor yang dianggap memiliki tata kelola yang lebih baik. Kehilangan simpanan nasabah ini secara otomatis mengganggu likuiditas bank dan menurunkan profitabilitas dalam jangka panjang. Selain itu, nilai saham bank di pasar modal biasanya akan merosot tajam karena investor kehilangan keyakinan terhadap kemampuan manajemen dalam mengelola risiko perusahaan secara efektif.
Selain tekanan dari masyarakat dan pasar, ketidakpatuhan juga memicu respons keras dari otoritas regulator seperti Otoritas Jasa Keuangan (OJK). Bank yang terbukti tidak patuh dapat dikenai sanksi administratif berupa denda materiil yang sangat besar, penurunan tingkat kesehatan bank, hingga pembatasan izin untuk meluncurkan produk atau layanan baru. Reputasi buruk di mata regulator membuat bank tersebut masuk dalam pengawasan khusus, yang berarti setiap langkah bisnis ke depan akan menjadi lebih sulit, mahal, dan birokratis dibandingkan bank-bank yang memiliki rekam jejak kepatuhan yang bersih.
Proses pemulihan reputasi pasca-insiden ketidakpatuhan membutuhkan waktu yang sangat lama dan biaya yang tidak sedikit. Bank harus melakukan transparansi penuh, meminta maaf secara terbuka, dan membuktikan adanya perbaikan sistem yang konkret melalui audit eksternal yang independen. Namun, membangun kembali kepercayaan yang telah hancur sering kali memakan waktu bertahun-tahun. Hal ini menegaskan bahwa kepatuhan bukan sekadar masalah mengikuti aturan hukum, melainkan strategi kunci untuk melindungi aset yang paling krusial di dunia perbankan, yaitu nama baik dan kepercayaan masyarakat.
Sumber Referensi
- Otoritas Jasa Keuangan (OJK): Salinan Peraturan OJK Nomor 18/POJK.03/2016 tentang Penerapan Manajemen Risiko bagi Bank Umum, khususnya mengenai Manajemen Risiko Reputasi.
- Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan: Mengenai kewajiban bank menjaga rahasia nasabah dan sanksi bagi pelanggaran integritas perbankan.
- Basel Committee on Banking Supervision (BCBS): Dokumen mengenai Compliance and the compliance function in banks, yang menjelaskan hubungan antara kepatuhan dan risiko reputasi global.
- Journal of Corporate Governance & Ethics: Artikel ilmiah mengenai dampak pelanggaran kepatuhan terhadap nilai pemegang saham di sektor jasa keuangan.
- Situs Resmi Investor Relations Bank (Contoh: ir-bri.com): Sebagai referensi bagaimana bank mengelola pengungkapan risiko dan komunikasi krisis kepada pemangku kepentingan.